
1. Обзор автомобильной промышленности
Электродвигатель, являясь «энергетическим сердцем» современной промышленности, представляет собой электромагнитное устройство, преобразующее или передающее электрическую энергию на основе закона электромагнитной индукции. Производственная цепочка электродвигателей очень широка. На начальном этапе она включает в себя поставщиков сырья, такого как металлы (электролитическая медь, кремниевая сталь, углеродистая сталь и т. д.), изоляционные материалы, магнитные материалы и электронные компоненты, а также поставщиков основных компонентов, таких как статоры и роторы, подшипники и системы управления. На среднем этапе находится процесс производства электродвигателей, а на последующих этапах широко распространены области применения, включая горнодобывающую промышленность, металлургию, нефтегазовую отрасль, нефтехимию, автомобилестроение, энергетическое оборудование, бытовую технику, металлургию, химическую промышленность и строительные материалы.
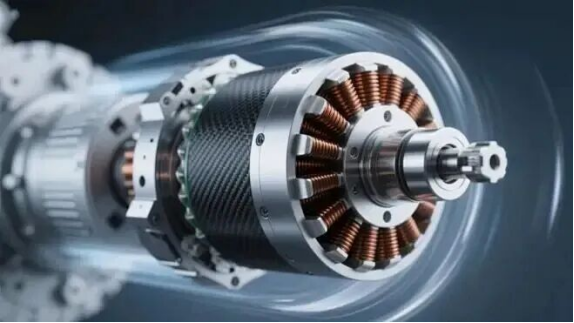
С точки зрения структуры затрат, стоимость сырья составляет 60-70% от общей стоимости двигателя. В двигателях для электромобилей на долю неодимовых железо-борных постоянных магнитов приходится 30-45% стоимости сырья, на листы кремниевой стали — 15-20%, на эмалированную проволоку — 15-25%, а на алюминиевые сплавы — 10-15%. В промышленных двигателях на электромагнитные материалы (медь + кремниевая сталь) приходится 55-60% от общей стоимости, на конструктивные элементы (рама + торцевые крышки) — 18-22%, а на подшипники и изоляционные материалы — 12-15%.
Технологические барьеры в производственной цепочке в основном проявляются в нескольких ключевых звеньях: Во-первых, технология производства высокоэффективной листовой кремниевой стали. Более тонкие листы кремниевой стали могут значительно снизить потери от вихревых токов, но требуют чрезвычайно высоких технологий прокатки и технологических требований. Во-вторых, технология производства материалов для постоянных магнитов из редкоземельных элементов, особенно подготовка и оптимизация характеристик тяжелых редкоземельных материалов, включает в себя сложные процессы, такие как разделение, очистка и намагничивание редкоземельных элементов. В-третьих, проектирование и производственные процессы двигателей, включая контроль точности динамической балансировки и точность обработки вращающихся деталей. Автоматизированные производственные линии требуют уровня точности динамической балансировки G1.0, а погрешность округлости вращающихся деталей должна контролироваться в пределах 0.8 мкм.
В последние годы китайская автомобильная промышленность переняла тенденцию глобального трансфера в автомобильной промышленности, используя свои преимущества в стоимости рабочей силы и сырья, что привело к быстрому развитию отрасли. В плане технологической эволюции автомобильная промышленность движется в сторону высокой эффективности, энергосбережения, интеллектуальности и интеграции. Что касается высокоэффективных энергосберегающих технологий, то повышение энергоэффективности с уровня IE3 до IE4 и IE5 стало главной темой развития отрасли. В области интеллектуальных технологий интегрированная конструкция двигателей и систем управления приводом стала основной формой продукции, а доля интеллектуальных двигателей, оснащенных датчиками и коммуникационными модулями, достигнет 30% к 2025 году. Глубокая интеграция технологий искусственного интеллекта и Интернета вещей ведет двигатели к «самодиагностике, самообучению и самооптимизации». В будущих двигателях будут встроены чипы искусственного интеллекта, использующие машинное обучение для мониторинга состояния оборудования в режиме реального времени, прогнозирования неисправностей и автоматической корректировки рабочих параметров. Инновации в материальных технологиях также способствуют трансформации отрасли. Гистерезисные потери сердечников из аморфных сплавов составляют всего 1/5 от потерь в кремниевой стали, что снижает потери холостого хода на 60–80%. Что касается материалов для постоянных магнитов, то неодимовые железо-борные постоянные магниты позволили достичь КПД двигателя более 97%, а технология диффузии по границам зерен может сократить использование тяжелых редкоземельных элементов (диспрозия и тербия) на 30–50%.
02 Анализ макроэкономической среды отрасли
Размер мирового и китайского рынка
Ожидается, что к 2025 году мировая автомобильная промышленность претерпит структурную трансформацию, при этом движущие силы сместятся от традиционного промышленного спроса к трем ключевым областям: возобновляемым источникам энергии, интеллектуализации и высокой эффективности. Согласно прогнозам ряда учреждений, объем мирового рынка автомобильных двигателей к 2025 году составит от 180 до 195 миллиардов долларов США, при этом среднегодовой темп роста (CAGR) составит приблизительно от 5.8% до 6.9%. При этом объем мирового рынка промышленных двигателей, как ожидается, превысит 195 миллиардов долларов США, причем на Китай придется 45% мирового спроса, что сделает его основным двигателем роста. Показатели китайского рынка автомобильных двигателей особенно впечатляют: Китай стал крупнейшим в мире производителем, потребителем и экспортером двигателей. Согласно последним данным, объем китайского рынка автомобильных двигателей к 2025 году, по прогнозам, превысит 1.6264 триллиона юаней, увеличившись на 11.7% в годовом исчислении, при среднегодовом темпе роста (CAGR) приблизительно от 6.2% до 8.5%. Анализируя сегменты рынка, прогнозируется, что объем китайского рынка промышленных электродвигателей достигнет 450 миллиардов юаней к 2025 году, при этом на высокоэффективные энергосберегающие двигатели придется 45%. Особенно быстрый рост наблюдается на рынке электродвигателей для транспортных средств.
По прогнозам, объем мирового рынка приводных двигателей для электромобилей к 2025 году достигнет приблизительно 285 миллиардов юаней, при этом на китайский рынок придется более 65%, что составит почти 185 миллиардов юаней. Ожидается, что китайский рынок будет расти на 22% в год. Объем внутреннего рынка приводных двигателей в Китае достиг 50.17 миллиардов юаней в 2024 году и, по прогнозам, превысит 60 миллиардов юаней в 2025 году, что соответствует среднегодовому темпу роста в 45%. Рынок серводвигателей также демонстрирует быстрый рост. По прогнозам, объем китайского рынка серводвигателей к 2025 году превысит 38 миллиардов юаней, при этом рынок серводвигателей общего назначения, как ожидается, достигнет 21.9 миллиардов юаней, а рынок специализированных серводвигателей — 6 миллиардов юаней. Согласно прогнозам, в период с 2025 по 2030 год объем китайского рынка сервомоторов вырастет с 62.3 млрд юаней в 2025 году до 102.8 млрд юаней в 2030 году, что соответствует среднегодовому темпу роста в 10.5%.
Анализ политической среды
Для автомобильной промышленности в 2025 году характерна "повышение стандартов, государственная поддержка и ужесточение регулирования".
Что касается стандартов энергоэффективности, то в 2025 году будет официально введено в действие несколько новых национальных стандартов, что ознаменует полный переход китайской автомобильной промышленности в «эру IE5». Стандарт GB 30253-2024 «Минимально допустимые значения энергоэффективности и классов энергоэффективности для синхронных двигателей с постоянными магнитами» будет официально введен в действие 1 октября 2025 года, полностью заменив версию 2013 года и повысив пороговое значение энергоэффективности первого уровня для синхронных двигателей с постоянными магнитами до IE5. Стандарт GB 30254-2024 «Минимально допустимые значения энергоэффективности и классов энергоэффективности для высоковольтных трехфазных асинхронных двигателей с короткозамкнутым ротором» будет официально введен в действие 1 сентября 2025 года, еще больше ужесточив пределы энергоэффективности и повысив минимальные требования к энергоэффективности до международного передового уровня.
Что касается промышленной политики, то в «Плане действий по повышению энергоэффективности промышленности» четко указано, что к 2025 году доля вновь введенных в эксплуатацию высокоэффективных энергосберегающих двигателей должна превысить 70%, а доля вновь введенных в эксплуатацию высокоэффективных энергосберегающих трансформаторов — 80%. «План повышения энергоэффективности электродвигателей (2023-2025)» требует, чтобы к 2025 году годовой объем производства высокоэффективных энергосберегающих двигателей достиг 350 миллионов киловатт, что составит более 70% от общего объема производства в стране. Местные органы власти также ввели соответствующие меры поддержки. Например, в «Правилах реализации специальной поддержки обновления энергопотребляющего оборудования в промышленном и коммуникационном секторах», изданных Шанхаем, предусмотрено, что при закупке двигателей с энергоэффективностью 1-го уровня могут предоставляться субсидии в размере 120 юаней/кВт (номинальная мощность ≤ 22 кВт) или 90 юаней/кВт (номинальная мощность > 22 кВт), а при закупке двигателей с энергоэффективностью 2-го уровня — субсидии в размере 60 юаней/кВт или 45 юаней/кВт. Провинция Фуцзянь поддерживает мероприятия по согласованию спроса и предложения и продвижению на рынке электродвигателей и электроприборов, проводимые Министерством промышленности и информационных технологий, и предоставляет финансовую поддержку в соответствии с установленными условиями.
В сфере электромобилей государственная поддержка продолжает расти. «План развития отрасли электромобилей (2021-2035)» устанавливает целевой показатель, согласно которому к 2025 году доля электромобилей в общем объеме продаж новых автомобилей должна достигнуть около 20% (в действительности этот показатель превысил 36.7% в 2023 году и, как ожидается, превысит 50% в 2025 году). «Специальный план действий по прорывам в технологиях основных компонентов для электромобилей» четко определяет цель достижения КПД системы приводного двигателя более 97% и удельной мощности 5.5 кВт/кг к 2025 году.
Ландшафт рыночной конкуренции
Конкурентная среда мирового и китайского автомобильного рынка демонстрирует трехуровневую структуру.
В первую группу входят международные гиганты из Европы, Америки и Японии, включая Siemens, ABB, Bosch, Nidec и Toshiba Industries. Эти компании доминируют в секторе высокоточных электродвигателей, обладая передовыми технологиями и преимуществами бренда.
Второй эшелон составляют ведущие китайские компании, такие как Wolong Electric Drive, Dayang Motor и Jiangte Motor, которые уже заняли 38.7% рынка. Они создали технологическое преимущество за счет вертикальной интеграции цепочки поставок материалов для редкоземельных постоянных магнитов и горизонтального расширения систем управления двигателями.
Третий эшелон включает многочисленные малые и средние предприятия, конкурирующие в основном в нижнем и среднем ценовом сегменте. Китайский автомобильный рынок демонстрирует тенденцию «доминирование отечественных компаний, а иностранные компании проникают на рынок автомобилей высокого класса».
В 2023 году на долю отечественных компаний приходилось приблизительно 94% общего объема китайского рынка электродвигателей, а на долю иностранных компаний — около 6%. На европейские и американские компании приходилось около 3.6%, а на японские — около 2.3%. Рассматривая отдельные сегменты рынка, можно отметить, что иностранные компании занимали относительно высокие доли рынка, в основном, в сегментах низковольтных и асинхронных двигателей. На рынке низковольтных двигателей иностранные компании занимали приблизительно 5.7% рынка (по сравнению с 3.8% у европейских и американских компаний и 1.9% у японских компаний), а на рынке асинхронных двигателей — приблизительно 4.9% (по сравнению с 3.7% у европейских и американских компаний и 1.2% у японских компаний).
Что касается концентрации рынка, то общая концентрация в китайской автомобильной промышленности относительно низка, но демонстрирует тенденцию к росту. В 2023 году 10 крупнейших компаний-производителей электродвигателей в Китае занимали примерно 24% рынка. Наибольшую долю рынка занимала компания Wolong Electric Drive с годовым объемом продаж электродвигателей около 13 миллиардов юаней, что составляет примерно 6.2% рынка. За ней следовали Dayang Electric (9.2 миллиарда юаней, 4.4%), Shanghai Electric (6.2 миллиарда юаней, 2.9%) и Huichuan Technology (5.8 миллиарда юаней, 2.8%), а также другие. В рамках сегментированного рынка рынок высоковольтных двигателей имеет относительно высокую концентрацию: 10 крупнейших компаний-производителей занимают примерно 30% рынка. Рынок двигателей постоянного тока имеет более низкую концентрацию: 10 крупнейших компаний занимают примерно 10% рынка. С точки зрения конкуренции, концентрация в отрасли продолжает расти.
Прогнозируется, что доля рынка двигателей переменного тока с маркировкой CR10 в секторе промышленных электродвигателей вырастет с 63% в 2025 году до 71% в 2030 году. Доля рынка низковольтных электродвигателей увеличилась с 52% в 2018 году до 67% в 2023 году. Ожидается, что доля рынка двигателей переменного тока с маркировкой CR10 в производстве будет неуклонно расти, с примерно 38.5% в 2024 году до около 52% в 2030 году.
03 Рынок автомобилей с высокой добавленной стоимостью
Высокодоходные сегменты в автомобильной промышленности в основном сосредоточены в подсекторах с высокими технологическими барьерами, высокой валовой прибылью и сильным ростом рыночного спроса: сектор серводвигателей демонстрирует значительные характеристики высокой добавленной стоимости. Данные показывают, что валовая прибыль от производства серводвигателей для полупроводниковой промышленности составляет 40-45%, а чистая прибыль — 15-18%, что обусловлено 30%-ным увеличением инвестиций в оборудование и высокими технологическими барьерами; валовая прибыль от производства высокотехнологичных серводвигателей для промышленных роботов составляет 35-40%, а чистая прибыль — 12-15%, что поддерживается 60%-ным ростом спроса на высококачественную продукцию. Валовая прибыль Huichuan Technology от производства серводвигателей достигает 38.2%, что значительно выше общей валовой прибыли компании.
Электродвигатели для электромобилей — еще одна высокодоходная область. Средняя валовая прибыль компаний, производящих электродвигатели для электромобилей, составляет 30%, что выше, чем у 24% компаний, производящих промышленные двигатели, и 20% компаний, производящих двигатели для бытовой техники. В сегменте электродвигателей валовая прибыль от продукции для систем электропитания роботов — двигателей (включая модули) — составляет 63.67%, 65.40% и 61.66% соответственно, поддерживая относительно высокий и стабильный уровень.
Специальные двигатели и высокоэффективные энергосберегающие двигатели также обладают высокой добавленной стоимостью. Валовая прибыль Jiadian в сегменте атомной энергетики достигла 37.9%, что на 15 процентных пунктов выше, чем в традиционном сегменте производства двигателей. Это технологическое преимущество продолжает создавать добавленную стоимость в таких основных продуктах, как основные гелиевые воздуходувки для высокотемпературных газоохлаждаемых реакторов и двигатели ядерного класса, благодаря чему валовая прибыль на протяжении трех лет подряд превышает средний показатель по отрасли на 8-10 процентных пунктов.
Системная интеграция и решения представляют собой направление модернизации цепочки создания стоимости в автомобильной промышленности. Международные гиганты, такие как Siemens и ABB, ускоряют внедрение технологий цифровых двойников и предиктивного технического обслуживания посредством слияний и поглощений, предоставляя комплексные решения «двигатель + привод + сервис». Например, бренд промышленного интернета вещей Denco «nexofox» предоставляет клиентам всеобъемлющий портфель решений, охватывающий все аспекты использования интеллектуальных двигателей и сетевых технологий, включая дополнительные услуги, такие как услуги цифровых двойников.
Материалы для постоянных магнитов из редкоземельных элементов, как ключевое сырье, обладают высокой технологической сложностью и высокой добавленной стоимостью. Процесс получения таких материалов сложен и включает в себя множество этапов, таких как разделение, очистка и намагничивание редкоземельных элементов, что требует чрезвычайно высоких стандартов контроля процесса и характеристик материала. Основные требования к высокоэффективным неодимовым железо-борным магнитам, такие как произведение магнитной энергии более 50 МГОэ и коэрцитивная сила, превышающая 20 кОэ, вынуждают компании осваивать ключевые технологии, такие как контроль микроструктуры и восстановление тяжелых редкоземельных элементов.
04 Будущий рыночный спрос
Возможности развития отрасли: Автомобильная промышленность сталкивается с многочисленными возможностями для развития, что обеспечивает мощный импульс для роста предприятий.
Обусловленный политикой спрос на замену: Внедрение нового национального стандарта в 2025 году приведет к всесторонней модернизации энергоэффективности электродвигателей, что создаст огромный рынок замены. Согласно требованиям политики, к 2025 году доля новых высокоэффективных энергосберегающих двигателей должна превысить 70%, что приведет к огромному спросу на замену и модернизацию существующих неэффективных двигателей. На примере Шанхая можно получить субсидию в размере 120 юаней/кВт при покупке двигателя с уровнем энергоэффективности 1, что напрямую снизит затраты предприятий на замену.
Взрывной рост индустрии электромобилей: ожидается, что к 2025 году продажи электромобилей превысят 12 миллионов единиц. Каждому автомобилю необходим электродвигатель, что открывает рыночные возможности на сотни миллиардов юаней. В частности, широкое внедрение высоковольтной платформы 800 В приведет к росту стоимости электродвигателей с 5,000 юаней до 12,000 юаней, значительно увеличив стоимость одного автомобиля.
Потребность в модернизации интеллектуального производства: Развитие Индустрии 4.0 и интеллектуального производства стимулирует быстрый рост спроса на серводвигатели и промышленных роботов. По прогнозам, объем рынка серводвигателей и приводов для роботов в Китае к 2025 году достигнет 21.05 млрд юаней, при этом уровень локализации производства, как ожидается, превысит 55%.
Расширение на новые области применения: Гуманоидные роботы: Благодаря развитию таких продуктов, как Tesla Optimus и Xiaomi CyberOne, спрос на специализированные двигатели для гуманоидных роботов стремительно растет, при этом одному роботу требуется множество двигателей для шарниров. Системы хранения энергии: Быстрый рост установленной мощности новых систем хранения энергии стимулирует спрос на двигатели для хранения энергии. Медицинские устройства: Высокотехнологичное медицинское оборудование, такое как хирургические роботы и реабилитационное оборудование, увеличивает спрос на прецизионные двигатели. Аэрокосмическая отрасль: Новые области, такие как электрические самолеты и дроны, приводят к росту спроса.
Повышение ценности за счет технологических усовершенствований: Высокоэффективные энергосберегающие технологии: Двигатели класса IE5 на 3% эффективнее двигателей класса IE3, что позволяет экономить тысячи киловатт-часов электроэнергии в год и приносит значительную экономическую выгоду. Интеллектуальные технологии: Интеллектуальные двигатели позволяют снизить частоту отказов на 25% за счет прогнозируемого технического обслуживания, уменьшая затраты на обслуживание. Новые материалы: Прорывы в таких технологиях, как аморфные сплавы и новые материалы для постоянных магнитов, улучшают характеристики и эффективность двигателей.
05 Анализ тенденций развития
Будучи «энергетическим сердцем» современной промышленности, автомобильная промышленность находится на критическом этапе перехода от традиционного производства к интеллектуальному производству и от расширения масштабов к повышению добавленной стоимости.
К 2025 году объем рынка автомобильной промышленности Китая, по прогнозам, превысит 1.6264 триллиона юаней, увеличившись на 11.7% по сравнению с предыдущим годом и сохраняя устойчивую тенденцию роста. Что касается структуры отрасли, отечественные компании уже заняли 94% рынка,打破 монополию иностранных компаний, но на рынке высокотехнологичных автомобилей еще есть возможности для улучшения. Концентрация в отрасли продолжает расти: доля двигателей CR10 увеличилась с 34% в 2020 году до примерно 55% или более в 2025 году. Ведущие компании укрепляют свои конкурентные преимущества за счет технологических инноваций, интеграции цепочек поставок и глобализации. С точки зрения технологического развития, высокая эффективность, энергосбережение, интеллектуальность и интеграция стали основными темами развития отрасли. Внедрение стандарта энергоэффективности IE5 привело к всесторонней модернизации отрасли: доля интеллектуальных двигателей, оснащенных датчиками и коммуникационными модулями, достигла 30%, а технологии искусственного интеллекта начинают применяться в системах двигателей. Новые области применения, такие как электромобили, промышленные роботы и человекоподобные роботы, придают отрасли новый импульс роста.
В следующих аспектах автомобильная промышленность продемонстрирует новые особенности развития:
Концентрация в отрасли будет и дальше расти. С ростом технологических барьеров и появлением эффекта масштаба прогнозируется, что к 2030 году 10-я рыночная доля отрасли (доля рынка 10 крупнейших компаний) превысит 70%, сформировав конкурентную среду, в которой будут доминировать несколько крупных предприятий. Малым и средним предприятиям (МСП) придется искать пути выживания с помощью таких стратегий, как дифференцированная конкуренция и прорывы на нишевых рынках.
Технологические инновации станут ключевым фактором конкурентоспособности. Высокоэффективные энергосберегающие технологии будут развиваться от уровня энергоэффективности IE5 к более высоким показателям; интеллектуальные технологии совершат скачок от мониторинга к прогнозированию, от отдельных машин к системам; а применение новых материалов приведет к революционному улучшению характеристик. Предприятиям необходимо постоянно увеличивать инвестиции в НИОКР, особенно в ключевые технологические области, такие как базовые материалы, основные алгоритмы и микросхемы, для достижения прорывов.
Области применения будут продолжать расширяться. Помимо традиционных промышленных секторов и бытовой техники, важными точками роста спроса на электродвигатели станут такие новые области, как транспортные средства на новых источниках энергии, системы хранения энергии, человекоподобные роботы и экономика низменных районов. В частности, взрывной рост индустрии человекоподобных роботов откроет для высокоточных электродвигателей рыночные возможности на сотни миллиардов юаней.
Глобализация ускорится. Китайские автомобильные компании ускорят свои усилия по глобализации за счет экспорта технологий, установления стандартов и зарубежных слияний и поглощений. Страны, расположенные вдоль инициативы «Один пояс, один путь», станут важными точками роста рынка, и китайским предприятиям необходимо повысить свою международную конкурентоспособность и влияние бренда.
Бизнес-модели будут продолжать развиваться. Трансформация от продаж одного продукта к модели «продукт + услуга», от поставщиков оборудования к поставщикам комплексных решений, а также от разовых сделок к услугам полного жизненного цикла станут важными тенденциями в развитии отрасли. Предприятиям необходимо создавать новые бизнес-модели для повышения лояльности клиентов и прибыльности.
В целом, автомобильная промышленность переживает исторический период развития. Благодаря множеству факторов, таких как государственная поддержка, технологический прогресс и растущий спрос, отрасль будет поддерживать устойчивую тенденцию роста. Инвесторам рекомендуется сосредоточиться на ведущих предприятиях с передовыми технологиями, прочными рыночными позициями и глобальными возможностями, а также на инновационных предприятиях, совершающих прорывы на нишевых рынках и обладающих высоким потенциалом роста. Специалистам отрасли необходимо понимать тенденции технологического развития, укреплять инновационный потенциал, активно выходить на развивающиеся рынки и занимать выгодное положение в процессе трансформации отрасли.

